Une facture de diagnostic immobilier n’est pas qu’une demande de paiement. C’est la pièce qui prouve votre créance si le client ne paie pas, celle que votre comptable rapproche de vos encaissements, et celle que l’administration fiscale peut contrôler. Une mention manquante coûte 15 € d’amende, un taux de pénalités absent vous empêche d’en réclamer, et une date d’échéance oubliée rend toute relance bancale.
La réforme de la facturation électronique ajoute en plus de nouvelles mentions, à intégrer dès maintenant. Voici la liste complète, appliquée aux situations que vous rencontrez chaque semaine : le pack vente d’un particulier, le DPE commandé par une agence, le DPE collectif d’un syndicat de copropriétaires.
Les mentions obligatoires d’une facture de diagnostiqueur en 2026
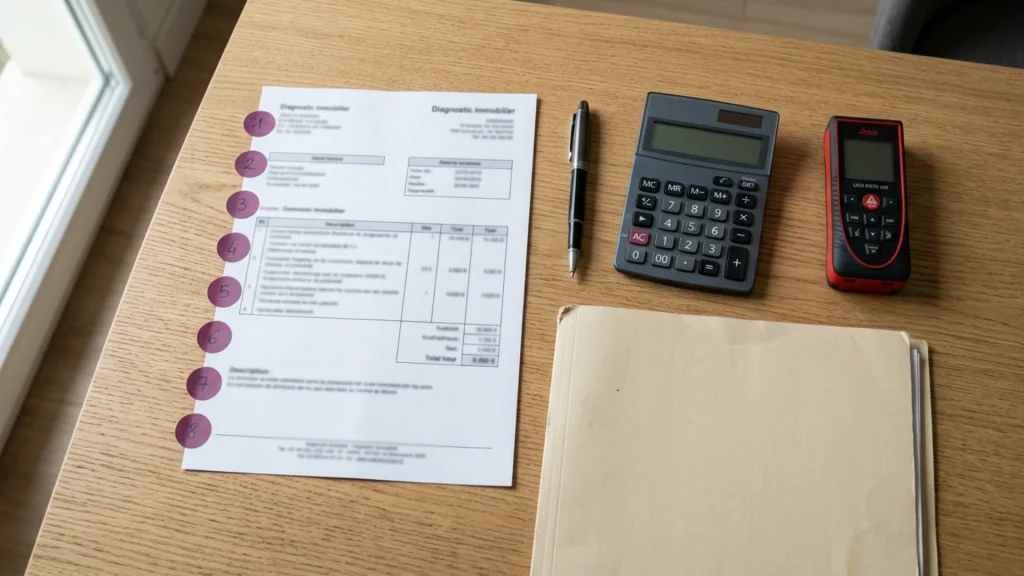
Les mentions viennent de deux textes : l’article 242 nonies A de l’annexe II du Code général des impôts (pour la TVA) et l’article L441-9 du Code de commerce (pour les relations entre professionnels). Service-public les regroupe dans une fiche mise à jour en août 2026. Les voici, dans l’ordre où elles apparaissent sur une facture bien construite.
Le numéro et les dates
- Un numéro unique, attribué selon une séquence chronologique et continue, sans trou ni doublon. Vous pouvez utiliser plusieurs séries (par exemple une série par année : FA-2026-0001, FA-2026-0002…), à condition que chacune soit continue.
- La date d’émission de la facture.
- La date de la prestation, c’est-à-dire la date de la visite ou, pour une mission en plusieurs passages, la date d’achèvement.
La numérotation est le point qui pose le plus de problèmes aux cabinets qui facturent depuis deux outils (le logiciel métier et un tableur, par exemple). Deux factures portant le même numéro, ou une facture annulée qu’on supprime au lieu d’émettre un avoir, et la séquence est rompue.
Identification du cabinet et du client
Pour votre cabinet, la facture indique :
- si vous êtes entrepreneur individuel (y compris micro-entrepreneur), vos nom et prénom précédés ou suivis de la mention « Entrepreneur individuel » ou « EI », votre adresse et votre numéro SIREN ;
- si vous exercez en société (SARL, SAS, SASU…), la dénomination sociale, la forme juridique, le montant du capital, l’adresse du siège et le SIREN ;
- votre numéro de TVA intracommunautaire, si vous êtes assujetti (il n’est pas exigé sur les factures de 150 € HT ou moins).
Pour le client : son nom (ou sa dénomination) et son adresse de facturation. Pour un client professionnel, son numéro de TVA intracommunautaire s’il en a un, et désormais son numéro SIREN (voir plus bas).
Une recommandation propre au métier : vos certifications et votre assurance n’ont pas à figurer sur la facture au titre du Code général des impôts, mais l’usage, chez la plupart des cabinets, est de rappeler en pied de facture les références de l’attestation d’assurance responsabilité civile professionnelle. Service-public cite la mention de l’assurance professionnelle parmi les mentions à porter dans certains cas (artisans et micro-entrepreneurs dont l’assurance est obligatoire). La RCP du diagnostiqueur étant obligatoire, l’indiquer est la solution la plus prudente si vous êtes micro-entrepreneur.
Désignation de la prestation
C’est la partie que les cabinets bâclent le plus, et celle qui sert le plus en cas de litige. Une ligne « Diagnostics immobiliers : 420 € » ne suffit pas. Pour chaque facture, indiquez :
- l’adresse complète du bien diagnostiqué, avec le lot ou l’étage pour un appartement ;
- le contexte : vente, location, avant travaux ;
- la liste des diagnostics réalisés, chacun sur une ligne : DPE, état de l’installation intérieure d’électricité, état de l’installation intérieure de gaz, constat de risque d’exposition au plomb (CREP), repérage amiante, état relatif à la présence de termites, mesurage loi Carrez ou loi Boutin, état des risques (ERP) ;
- pour chaque ligne, le prix unitaire hors taxes, la quantité, le taux de TVA ;
- les éventuels rabais ou remises accordés (remise agence, remise pack), chiffrés.
Ce détail a deux avantages. Il évite les contestations du type « je n’ai jamais demandé de diagnostic gaz », et il sert à suivre votre panier moyen par type de diagnostic, ce qui sert à fixer vos prix.
Montants et TVA
- Le total hors taxes, le montant de la TVA par taux, le total TTC.
- Les diagnostics immobiliers relèvent du taux normal de TVA de 20 %. Il n’existe pas de taux réduit pour ces prestations, même quand elles précèdent des travaux de rénovation.
- Si vous êtes en franchise en base de TVA, la mention « TVA non applicable, art. 293 B du CGI », et des montants sans TVA.
Les seuils de la franchise en base pour les prestations de services sont de 37 500 € de chiffre d’affaires (seuil de base) et 41 250 € (seuil majoré) en 2026. Le projet de seuil unique à 25 000 €, voté puis suspendu en 2025, a été abandonné. Pour un diagnostiqueur qui démarre, la franchise disparaît vite : un technicien seul qui réalise trois missions par jour à 200 € HT dépasse 41 250 € en moins de quatre mois. Anticipez le passage à la TVA, sur vos prix comme sur vos factures.
Conditions de paiement
- La date à laquelle le paiement doit intervenir (date d’échéance).
- Les conditions d’escompte en cas de paiement anticipé, ou la mention « Escompte pour paiement anticipé : néant ».
- Pour un client professionnel : le taux des pénalités de retard et la mention de l’indemnité forfaitaire pour frais de recouvrement de 40 €.
Les nouvelles mentions liées à la réforme de la facturation électronique
Quatre mentions s’ajoutent avec la réforme :
- le numéro SIREN du client, lorsque c’est une entreprise ;
- l’adresse de livraison des biens, si elle est différente de l’adresse du client ;
- la nature des opérations : livraison de biens, prestation de services, ou les deux ;
- la mention « Option pour le paiement de la taxe d’après les débits », si vous avez choisi cette option.
Pour un diagnostiqueur, deux mentions comptent vraiment. La nature des opérations est simple : vous fournissez des prestations de services. Le SIREN du client concerne toutes vos factures aux agences, syndics, bailleurs professionnels, SCI et notaires. L’adresse de livraison vise les biens, pas l’adresse du logement diagnostiqué, qui reste dans la désignation. Quant à l’option pour les débits, la plupart des diagnostiqueurs ne l’exercent pas : leur TVA est exigible à l’encaissement, et aucune mention n’est alors nécessaire.
Sur la date d’application, les sources officielles ne disent pas toutes la même chose. La fiche de service-public rattache ces mentions au calendrier de la facture électronique (1er septembre 2026 pour les grandes entreprises et les ETI, 1er septembre 2027 pour les PME et micro-entreprises). La foire aux questions de la DGFiP les présente comme obligatoires à compter du 1er septembre 2026. Le plus simple est de les ajouter dès maintenant : cela ne coûte rien, et vos clients professionnels commencent déjà à les demander. Le calendrier complet de la réforme est détaillé dans notre article sur la facturation électronique 2026-2027 pour les diagnostiqueurs.
Délais de paiement, pénalités et indemnité forfaitaire de 40 €
Avec un client professionnel
Entre professionnels, l’article L441-10 du Code de commerce fixe le délai de paiement par défaut à 30 jours après l’exécution de la prestation. Vous pouvez convenir d’un autre délai, dans une limite de 60 jours à compter de la date d’émission de la facture, ou de 45 jours fin de mois. Une agence qui vous impose « paiement à 90 jours » ou « paiement à la vente » sort de ce cadre.
Le taux des pénalités de retard doit figurer sur la facture. Il ne peut pas être inférieur à trois fois le taux d’intérêt légal, soit 8,25 % au second semestre 2026 (taux légal de 2,75 % pour les créances entre professionnels). Si vos conditions ne fixent aucun taux, c’est le taux de la Banque centrale européenne majoré de 10 points qui s’applique, soit 12,40 % au second semestre 2026. Les pénalités courent dès le lendemain de l’échéance, sans relance préalable.
S’y ajoute l’indemnité forfaitaire pour frais de recouvrement de 40 € (article D441-5 du Code de commerce). Elle est due par facture payée en retard, une seule fois par facture. Si vos frais réels de recouvrement sont plus élevés, vous pouvez demander une indemnisation complémentaire sur justificatif.
Comment appliquer l’indemnité de 40 € ?
Elle est due de plein droit, mais personne ne la paiera spontanément. En pratique, vous la mentionnez dans la deuxième relance, puis vous l’ajoutez au décompte de la mise en demeure. Beaucoup de cabinets y renoncent si l’agence paie dans la foulée de la relance : c’est un argument de négociation autant qu’une créance. Nos modèles de relance de facture impayée montrent à quel moment l’évoquer.
Avec un particulier
Aucun délai légal n’est imposé : le paiement intervient selon ce qui est prévu au devis, souvent à réception de la facture ou le jour de la visite. L’indemnité de 40 € et les pénalités du Code de commerce ne s’appliquent pas. En cas de retard, vous pouvez réclamer des intérêts au taux légal (6,84 % au second semestre 2026 pour une créance due par un particulier) à compter d’une mise en demeure.
Le moyen le plus sûr d’éviter le retard est d’encaisser au moment de l’intervention. Le paiement en ligne pour diagnostiqueur (lien de paiement, acompte, carte bancaire) règle la plupart des impayés de particuliers avant même qu’ils existent.
Acompte, facture d’acompte et solde : comment procéder
Demander un acompte à la réservation est courant pour les missions longues (audit énergétique, DPE collectif, repérage amiante avant travaux) et de plus en plus fréquent pour les particuliers. Trois règles s’appliquent.
Un acompte encaissé donne lieu à une facture d’acompte. Elle comporte les mêmes mentions qu’une facture classique, avec le montant de l’acompte et la mention qu’il s’agit d’un acompte sur la prestation prévue.
Pour une prestation de services, la TVA devient exigible à l’encaissement de l’acompte (sauf option pour les débits). Vous la déclarez donc sur la période où l’acompte est encaissé, pas à la date de la visite.
La facture de solde reprend le montant total de la prestation, déduit l’acompte déjà facturé (avec son numéro), et fait apparaître le reste à payer.
Avec un particulier, écrivez bien « acompte » sur le devis. Selon l’article L214-1 du Code de la consommation, sauf stipulation contraire, les sommes versées d’avance sont des arrhes : le client peut alors renoncer en les abandonnant, et vous ne pouvez pas exiger le reste. Avec un acompte, l’engagement est ferme pour les deux parties.
Facturer un particulier, une agence, un syndic : les différences
| Client | Nom sur la facture | SIREN client | Pénalités et 40 € | Facture électronique |
|---|---|---|---|---|
| Particulier vendeur ou bailleur | Le propriétaire (ou les indivisaires) | Non | Non (intérêts au taux légal après mise en demeure) | Non, mais données transmises en e-reporting |
| Agence pour le compte d’un vendeur | Le vendeur, sauf si l’agence s’engage à payer | Non si le vendeur est un particulier | Selon le payeur | Selon le payeur |
| Agence pour son propre compte (gestion locative, locaux) | L’agence | Oui | Oui | Oui, selon le calendrier |
| Syndicat de copropriétaires | Syndicat des copropriétaires de l’immeuble, représenté par son syndic | Si le syndicat est immatriculé au SIREN, l’indiquer | À prévoir au contrat | À vérifier selon le statut du syndicat |
| Bailleur social, SCI, entreprise | La personne morale | Oui | Oui | Oui, selon le calendrier |
Le cas de l’agence mérite une précision. Quand l’agence passe commande pour le compte de son mandant, le client juridique est en général le propriétaire. Si vous voulez que l’agence paie, il faut qu’elle s’y engage par écrit (bon de commande, ordre de mission, convention de partenariat). Sans cela, vous ne pourrez rien lui réclamer. Le paiement différé à la signature chez le notaire pose d’autres questions, que nous traitons dans l’article sur le paiement des diagnostics chez le notaire.
Pour les syndicats de copropriétaires, adressez la facture au syndicat, à l’adresse du syndic, en rappelant la résolution d’assemblée générale qui a voté la mission. Les syndics professionnels sont rigoureux sur ce point : une facture sans référence à la résolution part souvent en attente.
Enfin, pour un prescripteur qui vous envoie beaucoup de missions, la facture récapitulative mensuelle est autorisée, à condition de détailler chaque prestation (date, adresse, diagnostics) et d’être émise au plus tard à la fin du mois.
Sanctions en cas de facture non conforme
Deux régimes se superposent.
Côté fiscal, l’article 1737 du Code général des impôts prévoit une amende de 15 € par mention manquante ou inexacte, plafonnée au quart du montant de la facture. Sur une facture de DPE à 132 € TTC, l’amende ne peut donc pas dépasser 33 €. Ce qui paraît faible devient significatif sur une année de factures toutes affectées par le même oubli (le taux de pénalités, par exemple). Le même article sanctionne aussi le défaut de facturation électronique une fois l’obligation applicable.
Côté commercial, l’absence de facture ou une facture non conforme au Code de commerce entre professionnels expose à une amende administrative pouvant atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale. Le non-respect des délais de paiement est sanctionné à part, jusqu’à 75 000 € pour une personne physique et 2 millions d’euros pour une personne morale, ce qui concerne aussi vos clients qui paient en retard.
Au-delà des amendes, une facture incomplète vous affaiblit face à un mauvais payeur : sans date d’échéance, pas de retard caractérisé ; sans taux de pénalités, pas de pénalités au taux choisi. Si vous en êtes là, l’article sur les recours face à une facture impayée détaille la mise en demeure, l’injonction de payer et la procédure simplifiée.
Factures générées depuis la mission : la méthode la plus sûre
La plupart des erreurs de facturation viennent de la ressaisie : une adresse recopiée de travers, un diagnostic oublié, un numéro de facture tapé à la main. La méthode la plus fiable consiste à générer la facture à partir du dossier de mission, qui contient déjà le client, le bien, les diagnostics commandés et le prix du devis.
C’est ce que fait Gestiondiag : factures, avoirs et ERP sont générés à partir du dossier, au format de facture électronique Factur-X, avec une numérotation continue. Un prescripteur vous envoie beaucoup de missions ? Vous les regroupez sur une facture mensuelle. Votre comptable reçoit un export Excel. Et si vous tenez à garder la facturation dans votre logiciel terrain, les deux systèmes peuvent coexister, tant que la numérotation respecte les règles. Pour comparer les solutions, notre guide pour choisir un logiciel de devis et de facture pour diagnostiqueur liste les points à vérifier.
Questions fréquentes
Quelles mentions doivent figurer sur une facture de diagnostic ?
Numéro et date, identité complète du cabinet (avec SIREN et mention EI le cas échéant), identité du client, adresse du bien et détail des diagnostics, prix hors taxes, taux et montant de TVA, total TTC, date d’échéance, escompte, et pour un client professionnel le taux de pénalités et l’indemnité de 40 €. S’y ajoutent les nouvelles mentions de la réforme : SIREN du client professionnel et nature de l’opération.
Quel est le délai de paiement maximal entre professionnels ?
60 jours à compter de la date d’émission de la facture, ou 45 jours fin de mois si c’est convenu. À défaut d’accord, 30 jours après la prestation.
Un micro-entrepreneur doit-il faire apparaître la TVA ?
Non, s’il bénéficie de la franchise en base : il indique « TVA non applicable, art. 293 B du CGI ». Il reste soumis aux autres mentions, et entre dans le champ de la facturation électronique.
Peut-on modifier une facture déjà émise ?
Non. On émet un avoir qui annule tout ou partie de la facture, puis une nouvelle facture si nécessaire. Supprimer une facture casse la numérotation.
Faut-il une facture pour un particulier ?
Pour une prestation de services à un particulier, une note est obligatoire au-delà de 25 € TTC, et la facture est la pratique normale des cabinets. Elle reste indispensable en cas d’impayé, puisqu’elle prouve la créance et la date d’échéance.
Ce pilier fait partie d’une série sur l’encaissement : vous y trouverez aussi des fiches sur la relance, le paiement en ligne et les recours. Pour l’ensemble des sujets du métier, consultez le guide complet du diagnostiqueur immobilier. Si vous voulez voir une facture générée depuis un dossier de mission, l’équipe Gestiondiag peut vous la montrer en démo : réserver un créneau.
Sources
- Entreprendre.service-public : mentions obligatoires sur une facture
- Entreprendre.service-public : délais de paiement entre professionnels et pénalités de retard
- Entreprendre.service-public : taux de l’intérêt légal
- Entreprendre.service-public : franchise en base de TVA
- Code de commerce, article L441-10
- Code de commerce, article D441-5
- Code général des impôts, article 1737
- Code de la consommation, article L214-1 (acompte et arrhes)
- DGFiP : foire aux questions sur la facturation électronique
Publications similaires :
- Communiquer sur les réseaux sociaux quand on est diagnostiqueur immobilier
- La e-réputation et les avis clients quand on est diagnostiqueur immobilier
- Comment intégrer le développement durable dans la pratique des diagnostiqueurs immobiliers ?
- Quelles mesures de sécurité les diagnostiqueurs immobiliers doivent-ils prendre sur le terrain ?